柳州地区工商各税收入,在广西所占的比重不大。民国22年(1933)中渡等10个县征收工商各税58.25万元(国币) ,占广西征收总数6.32%;1950年以后,税收收入不断增长,在广西占的比重仍不大。 1956年全地区征税662.1万元,占广西征收总数4.96%;1978年征税3387.7万元,占广西征税总数12.65%;1985年征税8539万元,占广西征收总数4.74%。1995年国税系统征收39217.5万元,占广西国税征收总数14.45%。
1951年以后,随着经济体制的不断变革,各种经济成份缴纳工商各税的比重也发生变化。1951~1953年,私营经济缴纳税款占较大比重。1956~1978年,以国营、集体企业纳税为主。1979年实行改革开放,国有、集体所有制企业缴税所占比重下降,私营、个体经济缴税所占比重逐渐上升。1994年,国有、集体所有制企业纳税数分别比1987年下降9.04%和2.52%;私营、个体企业则上升8.3%。
第一章 征收
第一节 货物税 产品税类
百货统税
清末,对当地生产的商品征土货产税;省外入境的货物,于入境第一关(分口)时征销场税,税率均为5%,征税后发给执照,不再重征。光绪三十年(1904) ,柳州统税局比额为白银82000两,长安统税卡18000两,古宜统税卡15200两,洪水统税卡(今武宣境)31300两,合计146500两,占广西各局卡比额总数17.38%。光绪三十四年(1908),按三十一至三十三年征收数,重新核定统税卡的比额。柳州、古宜、洪水不增不减,长安统税卡核定为17000两,核减1000两。
中华民国成立初期,沿用清代统税制度。民国8年(1919) ,柳州统税局征收67249.9元(国币, 下同) ,洪水局50725.9元,长安局31407.6元,古宜局19272.6元,三江县税厂5561.4元,合计174217.4元,占全省统税征收总数11.88%。
民国16年重新修订 《广西百货统税税则》 , 当年柳州统税兼饷捐局共征收百货统税253573.5元,洪水局收72525.2元,长安局92001.9元,古宜局4628.4元,合计422729元,占广西征收总数12.54%。
民国18年, 因战乱招商承包。20年统税局、卡直接征收。柳州统税局收76032元,柳州上关分卡收35250元, 谷埠分卡4827元;长安统税局收123593元,东圩分卡收1117元,合计240819元,占全省征收总数23.44%。
民国21年再次修订统税税则,税率为:5%(必需品)~17.5%(外国产奢侈品)。由于物价上涨,21年共征收274300元,占全省征收总数10.04%,其中柳州统税局征140000元,长安局征134300元。 22年共收314505元,占全省总数9.23%,其中柳州局142633元、长安局171872元。23年7月改办饷捐,统税停止征收。
邮包税
民国16年,柳州统税局征收邮包税619元(按统税税则),长安局收98元,合计717元,占全省征收数3.16%。17年,柳州局征收902元,长安局收50元,合计952元,占总数2.69%。
米谷练兵经费(米谷出口捐)
光绪三十四年(1908)五月,出口每百市斤大米征正税银7分7厘7毫,加收练兵经费6分,出口谷加收3分6厘。 民国8年,共征收15493.6元,占全省征收总数20.27%,其中柳州统税局征收5523.5元, 洪水局收8743.5元,长安局1121.7元,古宜局收104.9元。14年,改征米谷出口捐。 每担米收捐银0.4元,谷0.25元。15年一度停征。16年恢复征收。24年并入百货饷捐。
百货饷捐
民国16年6月以后, 对未持广西统税票照而持其它票照的出入口货物,征收饷捐。当年柳州统税兼饷捐局共征收541.7元, 长安局收279.6元,合计821.3元,占全省征收总数0.18%。23年裁销统税改办饷捐,出口货物分5类,捐率分4种即5%~15%(金银制品) ;入口货物分16类,捐率11种:5~35%(丝及其制品),当年长安饷捐分局征收58529元、占全省征收总数1.64%。24年以后,先后附征民团特别后备队经费1成,沿河费(后改为建设费) 1成,救国捐2成。29年取消上述附加,改为抗战预备费5成。30年因物价飞涨,饷捐捐额提高1.5倍。31年百货饷捐停征。
烟酒公卖费
民国4年,对国产烟酒实行官督商办;公卖费率为12%。13年改为招商承办(省核定承包底数) 。21年复改为官督商办,当年第四区印花烟酒局征收71000元,22年收69700元。30年改征烟酒类税。
货物统税
民国30年7月,将糖类等各类统税单行法合并制定货物统税暂行条例。34年,税目还有6种。
货物税
民国35年9月将货物统税改为货物税,共13个税目。以货物产地附近市场3个月平均批发价为完税价。36年,广西货物税局柳江分局共征收46282.5万元,其中融县、三江、忻城、榴江、雒容、中渡、象县、来宾等8县征收总数131814.9万元,占全分局29.54%。各县办公处征收大项为糖类、 征收92889万元,占分局63.90%;土酒收33380.4万元,占23.85%。
1950年4月,政务院公布《货物税暂行条例》,税目共10类51项。柳州地区征税的有酒、糖、 原木、矿产品等23项。1951年征收132.4万元。1953~1957年,共征收1118.6万元,平均每年223.72万元。1958年货物税并入工商统一税。
商品流通税
1953年开始征收。 税目共22项58目, 税率7%~66%, 按国营商业企业牌价计税。到1957年止,共征税433万元,平均每年征收86.6万元。1958年并入工商统一税。
工商统一税
工农产品应税税目共105个, 最低税率1.5%,最高69%,工业品按销售额、农产品按采购额计算征税。柳州地区征税税目46个,征收数额较大的项目有煤、糖、酒、原木等。
工商税
工业产品应税税目共30个, 税率3%~66%,按销售收入计税。农林牧水产品采购的税目7个,税率3%~40%,国营、集体企业按照收购金额计税,征税大项仍为糖、酒等。1984年10月以后停征工商税。
产品税
柳州地区适用的工业品应税税目25个, 农、林、牧、水税目10个。税率最低为3%,最高60%。1985~1991年,共征收45844.6万元,平均每年征收6549.23万元。1992~1993年征19396.8万元,平均每年9698.4万元。1 994年改征增值税。主要税目:
糖税 1951年平均每吨糖征收税款124.01元,1952年征税34.5万元,占货物税总数19.08%, 占工商税收总数7.56%。1958年施行工商统一税,机制糖税率44%、半机制糖42%、土制糖39%,当年平均每吨糖征税216.96元,共征收54.5万元。1966年平均每吨糖征378元, 征收金额269.2万元,比1958年增长3.94倍。1971年平均每吨糖征税390.22元,共收5913万元,占工商税总数28.63%。
1972年施行工商税,机制糖税率40%,土制糖30%。1979年机制糖税率调减为30%,土制糖为20%, 当年征收36354吨,平均每吨糖收税339.27元,糖税1239.5万元,占工商税总数30.80%。1984年实行产品税,机制糖税率又调减为22%、土制糖10%。1989年每吨糖平均征税220.22元.比1983年少58.38元;由于糖业生产发展,征税数量88619吨,收1951.6万元, 比1983年增长99.78%,征税总额增长57.92%,糖税占产品税总数31.17%,占工商税收总数9.65%。 1993年糖税占产品税收87.72%, 占工商税收总数22.84%。1994年改征增值税。
电力 工商统一税税率为5%, 1963年征税3.6万元。 1964~1971年共征28.7万元。1972年电力税率15%。 1981年电力税收占工商税收总数0.76%,1982年达15.63%。1985~1989年共征收1099.1万元,占工商税收总数12.54%。1990~1993年共收14030.4万元。
原木 税率为10%。1951~1959年共征收200.7万元。1959年占工商税收总数4.12%。1967年达11.95%。1980年改行产品税,税率不变,占工商税收总数21.20%。1993年原木只占工商税收总数4.26%。
煤 1950年税率为3%,1953年为5%。1957年,煤税占工商税收总数3.33%。1958年税率为7%。1972年煤税占工商税总数7.66%。1973年税率为8%。1984年税率降为3%。1993年煤税占工商税数2.17%。
1994年以上产品税税种撤销。
第二节 增值税
柳州地区征税主要项目:农业机具及其零配件,机器机械及其零配件、轴承、成剂药等,税率6~14%。 1985年,增值税收占工商税收总数1.31%。1986年,税目增至38个,税率4~20%。1987年,税目简并为13个,税率简并为7个(8~43%)。1988年增值税收占工商税总数18.03%。
1989年又扩大征税范围,税目共16个,税率12~45%。1993年收入数占工商税收总数38.82%, 比1988年增长4.25倍。1995年征收32845.2万元,占国税征收总数83.75%。其中商业增值税8177.1万元,占总数25.9%;电力5529.1万元,占16.83%;糖4157.5万元,占12.66%。
第三节 营业税类
民国时期此类税有:油、糖榨牌照费(23年按产量征,油榨年征5~20元;糖榨3~12元);烟酒营业牌照税(21年烟批发年征80~400元,零售1~12元;土酒批发年征64元,零卖8~24元;农村家酿酒50公斤以上8元) ;煤油特种营业税(22年每5美加仑油征1元) ;商业牌照费(21年按资本额征5%);营业税(23年按资本额征5~15‰;按营业收入征5~10‰,当年中渡等10个县收22.97万元)。
1950年工商业税中的营业税按营业销售总额计税的税率: 工业共有1~3%税率5个;商业1.5~3%4个;按营业收益额征税的税率为1.5~6%7个。1953年修正税制:改订后工业行业税率为1.5~3.5%共5个, 商业2~3.5%4个。由于原特种消费行为税部分项目并入营业税,按收益额计税税率为2~15%(舞场15%)。1951~1957年,共征收营业税1214.1万元,平均每年征收173.44万元。1957年营业税收占工商税收总数27.29%。
1958年改征工商统一税, 按营业收入和营业收益计税的税率为2.5~7%,其中按营业销售额征税的税目为商业零售,税率3%。1972年5月实施工商税,具有营业税性质的商业零售税率3%,交通运输及服务税率5%。1977年商业零售税收107万元,交通运输税收43.1万元,服务税收75.1万元,合计225.2万元,占工商各税收入总数8.17%。1982年开征银行营业收入的工商税(税率5%) 。1983年征收商业批发业务收入的工商税(税率10%)。当年商业零售征税740.5万元,交通运输征75.8万元,服务征88.2万元,合计904.5万元,占工商税收总数16.05%。 1984年10月改征营业税,税率3%~10%。1987年营业税收占工商税总数27.4%。 其中商业零售、交通运输、服务3项共征收2171.9万元,占营业税收总数61.66%。 1993年营业税收占工商各税总数24.4%, 其中商业零售、 交通运输、服务共收6090.2万元,占营业税总数61.45%。1995年征收7676.9万元,占总数16%。
第四节 所得税类
民国时期曾征收营利事业所得税、薪给报酬所得税 (对公务员、自由职业者及其它各业者征收)、财产租赁所得税、非常时期过分利得税(28~31年,资本纯益率15%以上;财产租赁所得超过财产价12~60%以上) 、特种过分利得税(36年,资本纯益率在60%以上)、以及利息所得税(5%)。
1950年, 工商业税中的所得税适用21级累进税率,最低税率5%,最高30%。1953年修正税制,最低税率5.75%,最高34.5%。1951~1957年共征收251.9万元,1958年改征工商所得税,征收办法不变。1959年地方国营、公私合营企业和事业单位征收所得税,当年征收数比1957年增长80.80%。占工商税总数5.56%。1963年,征收数比1961年增长2.14倍,占工商税总数10.78%。1964~1972年征税额在90万元以下,1973~1985年,收入100~260万元。1985年征收数占工商税总数3.05%,1986年改按新税种征税。
1950年利息所得税税率5%。 1951~1957年共征收2.90万元,平均每年收0.41万元,1959年停征。
1981年起征收个人所得税。工资、薪金按7级超额累进税率征税(5%~40%),其余按20%征收。 1982、1983年共征税0.3万元。1984年后无征收对象。1993年修正个人所得税税法后始有征收。1995年,国、地税系统共征税1727.5万元,比1993年增长616倍。
1985年起征收集体企业所得税,按8级超额累进税率征税(10%~55%) 。1986~1994年共征税4156.7万元,平均每年461.86万元。1995年改征企业所得税。
1986年征收城乡个体工商业户所得税, 实行10级超额累进税率 (7%~60%) 。1986~1989年共征收113万元,平均每年28.25万元,由于个体经济不断发展,1991年征税数比1989年增长2.27倍。1993年比1989年增长15.39倍。1994年改征个人所得税。
1987年征收个人收入调节税,工资和承包、转包收入劳务报酬和财产租赁收入总额,超过计税基数(100元)3~7倍的部分征收,税率20%~60%共5级。对专利、稿酬、股息、利息收入,按20%税率计征。1988年对私营企业利润用于个人消费部份,以及撤回生产基金或转让企业资金用于个人消费的, 征收40%,当年共征收12.1万元。1991年征收数比1988年增长5.86倍,1993年征收数比1991年增长1.9倍。
1990年征收私营企业所得税,税率35%。1990~1994年共征收29.4万元,平均每年5.88万元。后改征企业所得税。
1995年征收企业所得税,法定税率33%,当年共征870.6万元。
第五节 资源税类
资源税
柳州地区1987年起征收。煤炭每吨税额0.30~5元,铜、铅、锡每吨原矿0.4~30元,其它非金属原矿每吨0.5~20元。1988~1991年共征收144万元。1992年征收原铁矿资源税,每吨税额2~30元。1995年国、地税机关共征收712.6万元。比1992年增长4.3倍。
盐 税
清咸丰八年(1858) ,盐厘金每斤征银0.0025~0.004两。民国初期,各地税额不一。民国21年(1932),实行盐专卖,取消盐税。34年恢复征税。每担税额110元。由于通货膨胀,37年4月每担征35万元。38年,以银元为本位,每担征8元。
1959年, 税务机关核销补税以及违章案件处理, 每吨粤盐征税150元、芦淮盐172元。1959~1971年(除1967、1970年)共征税19万元。1973、1978年两次调减税额。1984年10月,每吨海盐税额125元。1989年食盐税调整为每吨25元,当年盐税征收数为1985年的15.40%。1993年为74.59%。1994年并入资源税。
城镇土地使用税
民国36年在较大的城镇开征地价税,税率15‰。同年还征收土地增值税,按20%~80%的4级超率累进税率计征。
1990年柳州地区始征城镇土地使用税, 每平方米土地按平均固定年税额0.34元征收。1990~1994年共征税903.7万元,平均每年186.14万元。1995年国、地税系统共征收230.3万元。
第六节 特别税类
建筑税
1983年起,按自筹基本建筑投资额征收10%。1984~1986年平均每年征收186.63万元。1987年对全年自筹基本建设投资超过国家计划部份、未按规定向征税机构抄送投资计划或未列明白筹基建项目性质、以及国家计划外的自筹基建投资,税率20%;未列入国家计划的楼、堂、 馆、 所和其它应严格控制的非生产建设项目,税率30%,其余为10%。1988年收入比1986年增长35.05%。1991年以后,压缩基本建设投资,收入下降。1993改征固定资产投资方向调节税。
固定资产投资方向调节税
1992年,主要原材料工业及机电、纺织和住宅建设投资税率10%;楼、堂、馆、所以及某些长线产品项目投资征30%。除基础产业薄弱部分外,未列举的一般性项目投资税率15%。1993、1994年,平均每年征税584.4万元,1995年征728.8万元。
城市维护建设税
1985年开征。 县城和镇纳税人缴纳产品税、增值税、营业税时,按所缴税额加交5%,其它地区1%。 1986年征收数占工商税总数3.24%, 1993年收入占工商税总数2.54%,1995年征税数比1993年增长29.22%。
国营企业奖金税
1984年对国营企业使用奖励基金发放的各种奖金总额,超过规定标准月工资(50元) 2个半月至6个月的,按30%、1130%、300%税率计税。1985、1987年两次调整税率。1992年征收为1989年的21.58%。1993年征收仅0.1万元。1994年此税种取消。
国营企业工资调节税
1985年起,对经国家批准实行工资总额 (包括工资基金以外的各种形式的工资、奖金、津贴、补贴、实物奖励等) 随上缴税利挂钩浮动的大中型企业征税。超过核定的上年工资总额7%~20%以上的部分, 按30%、 100%、 300%税率计征。柳州地区1988年始有收入。1994年此税种取消。
集体企业奖金税
1986年开征。比照国营企业奖金税有关法规执行。1986~1993年共征收176.4万元,平均每年收22.05万元。1994年此税种取消。
事业单位奖金税
1986年开征。 按30%、 100%、 300%税率计征。1986~1993年共收入135.30万元,1994年此税种取消。
特别消费税
1989年,对彩色电视机每台征收400、600元。小轿车、吉普车 (包括变型车) 、面包车(包括工具车),每辆征0.5~3.5万元。1989、1990年共征税8.2万元。1994年此税种取消。
消费税
1994年对生产、委托加工的酒类产品每吨征10%~25%(白酒25%) 、黄酒每吨征税240元、鞭炮15%。1995年征税376万元。
第七节 其它工商税
印花税
民国3年(1914) 以后各县先后开征。20年修订印花税条例时,贴花凭证90种。按凭据份(件、次) 数贴花额1分至2元;按凭据中的金额分级贴花额1分至1.5元。21年,第四区印花烟酒局征收印花税24000元,22年收18700元。23年修正税制,贴花凭证62种,按凭证份数最高贴花4元;按凭证中金额贴花每件不超过20元。23年柳州区营业税局共收22800元。
1950年12月,征税税目25目,按票面金额定率贴印花的税率干分之一至万分之三;按件定额贴印花为0.05~0.50元。 1950~1957年共征收67万元,平均每年8.37万元。1958年并入工商统一税。 1988年复征印花税,税目共13个,税率千分之一至万分之五;定额5元。1995年国、地税系统共征收81.4万元。
屠宰税
民国25年以前称屠猪,屠牛捐,各地捐额不一。27年改屠捐为屠宰税。31年屠猪、牛、羊按价值征6%,35年改为5%。37年增加屠宰马、骡的征税,税率不得超过10%。
1950年5月, 屠宰税率10%。1952年一般圩镇税率13%。1956年,牛、马等税率调整为15%,后调至18%。1957年,屠宰税率调减为8%,当年征收数占工商税总数14.31%。
1958年6月起, 对国营商业企业收购牲畜时在收购地征5%,宰杀时征4%。1959年,对在县境内宰杀的按零售价征8%, 对外调运的于起运时按调拨价征10%,1961年,年收入占工商税总数5.02%。1965年12月,国营、供销合作企业,按税率7折征收,其余按每头猪征3.50元、牛3.0元、羊0.3元,当年税收占工商税总数16.13%。
1973年,屠宰税仅对农场、农村人民公社生产队个人、集体食堂等征收。1985年个人和单位自养自宰生猪每头征税5元,有证屠商每头10元,无证15元。1994年猪每头征收8元、牛10元。1995年共收11.6万元。
牲畜交易税
民国27年以前,各地征收捐额不一。27年大、中、小猪买卖证费每头0.2~0.6元;牛、马每头0.5~1.0元。31年以后改按买卖价征1%,后为4%。37年税率5%。
1950~1951年, 对成交的猪、 牛、 马、羊征收5%。1954年10月停征猪、羊交易税;1956年至1961年,平均每年征收4.42万元。1962年起停征3年。1965年恢复征税。1984年按原税率减征4成。1987~1993年,平均每年征18.47万元。1994年取消税种。
集市交易税
1961年8月,在融安县长安镇进行交易税征收试点,1962年全面施行,税率5%、10%。1962年6月, 对旧钟表、旧自行车征收15%。1962~1965年平均每年征税48.85万元。1966年停征,保留税种。1994年取消税种。
城市房地产税
民国29年广西全面征收房屋税。工商业使用的房屋征8‰,租赁住宅6‰,自住房屋4‰。31年、 36年两次调整,对出租营业用房税率不得超过10%、自用不得超5‰;住家用房出租不得超过5%,自用不得超过2.5‰。
1950年征房地产税。1953年改征城市房地产税。房产税按标准房价征1.2%,地产按标准地价征1.8%;房产、地产标准不易划分的地方合并征1.8%;融安县长安镇属征收地区。1955、 1956年鹿寨县鹿寨镇、融水县融水镇亦进行征税。1953~1962年,平均每年收入3.63万元。1963年以后,上述地区停征。
房产税
1987年,对城市、县城、建制镇、工矿区房屋征税。按房产原值一次减除30%后的余值征1.2%,出租房屋按租金收12%,1988年征收141.2万元,1995年征收654.4万元。
车船使用牌照税
清末至民国15年征收船行捐。民国24年改称船舶牌照费。30年开征竹木筏水位牌照税。35年停征上述税捐,统一征使用牌照税。
1950年6月, 广西以大米斤数定半年税额。指定融安、来宾、榴江县为开征地区。1951年9月改为按季定额。 1955年增加鹿寨、石龙县为征税区。1956年夏全面开征。1957年征税数比1955年增加62.5%。 1966、1974年停征农村车船使用牌照税。1976年征税数仅为1972年12.62%。1977年对自行车免税。
车船使用税
1987年, 机动船及非机动船每吨分别征1.2~5.0元和0.6~1.4元;客车每辆72~144元; 载重汽车及拖拉机按吨征24、12元;摩托车、人力三轮车、自行车征税36~2元。1988~1994年,平均每年收47.13万元。1995年收24.6万元。
特种消费行为税
民国22年起,一些县开征筵席捐、娱乐捐。36年6月,娱乐税最高税率调为25%。
1951年6月起, 娱乐税在工商业户300户及人口在3万人以上的城镇征收。县镇电影院、戏院税率15%,1951~1952年共征收0.7万元。1953年取消税种。
文化娱乐税
1953年开征, 税率与1951年同。不满2万人的城镇和农村税率分别为5%、2%。1953~1960年平均每年征税0.63万元。1966年10月取消税种。
杂税杂捐
民国时期,广西除按中央颁布的税法征收工商各税外,还自立章程征收种种杂税杂捐。民国22年,中渡等10个县杂税捐收入103789元,占10个县工商各税总数的13.19%;27年,广西废除杂税杂捐累计达800多种。征收主要项目:
禁烟罚金 清咸丰八年(1858) 以后,广西征收土药(鸦片)税。民国13年称禁烟罚金。20年每千两征收国币500元,炭药折半征。21年,内销鸦片另加征内销费200元。21年,柳州区禁烟局共征收禁烟罚金86.23万元, 22年收90.06万元,分别占广西征收总数7.8%、4.99%。29年6月禁止运销鸦片,停征。
防务经费(赌捐) 清光绪二十七年(1901) 广西开办赌捐,招商承包。民国初沿用清制。民国14年改称防务经费,列作省收入。各县招商承包时,另附加20~30%的县地方款。17年实行分期禁赌,18年蒋桂战争,禁政中断。21年全面开赌征税,同年划区禁赌。
1950~1960年工商税收入情况
单位:万元
注: 1.1951年工商各税小计中含棉纱统销税1.2万元, 特种消费行为税0.3万元;1952年含特种消费行 为税0.4万元;1960年含滞纳金、补税罚款0.1万元。 2.合计大于工商税数为地方自筹收入
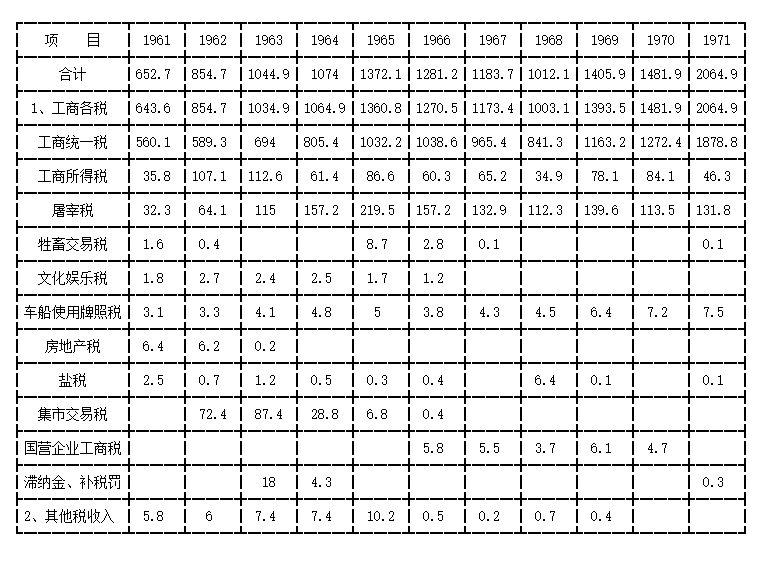
1961~1971年工商税收入情况
注:合计大于1、2项数的余额为地方自筹收入
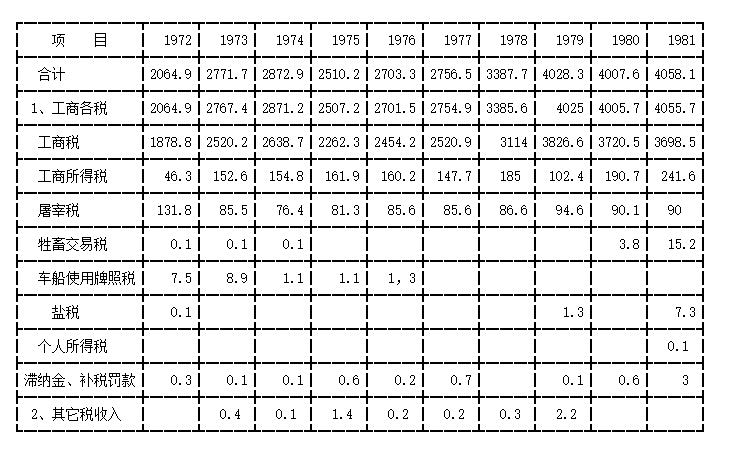
1972~1981年工商税收入情况
注:1.1972年工商税栏数为工商统一税2.合计大于1、2项的余额为地方自筹收入
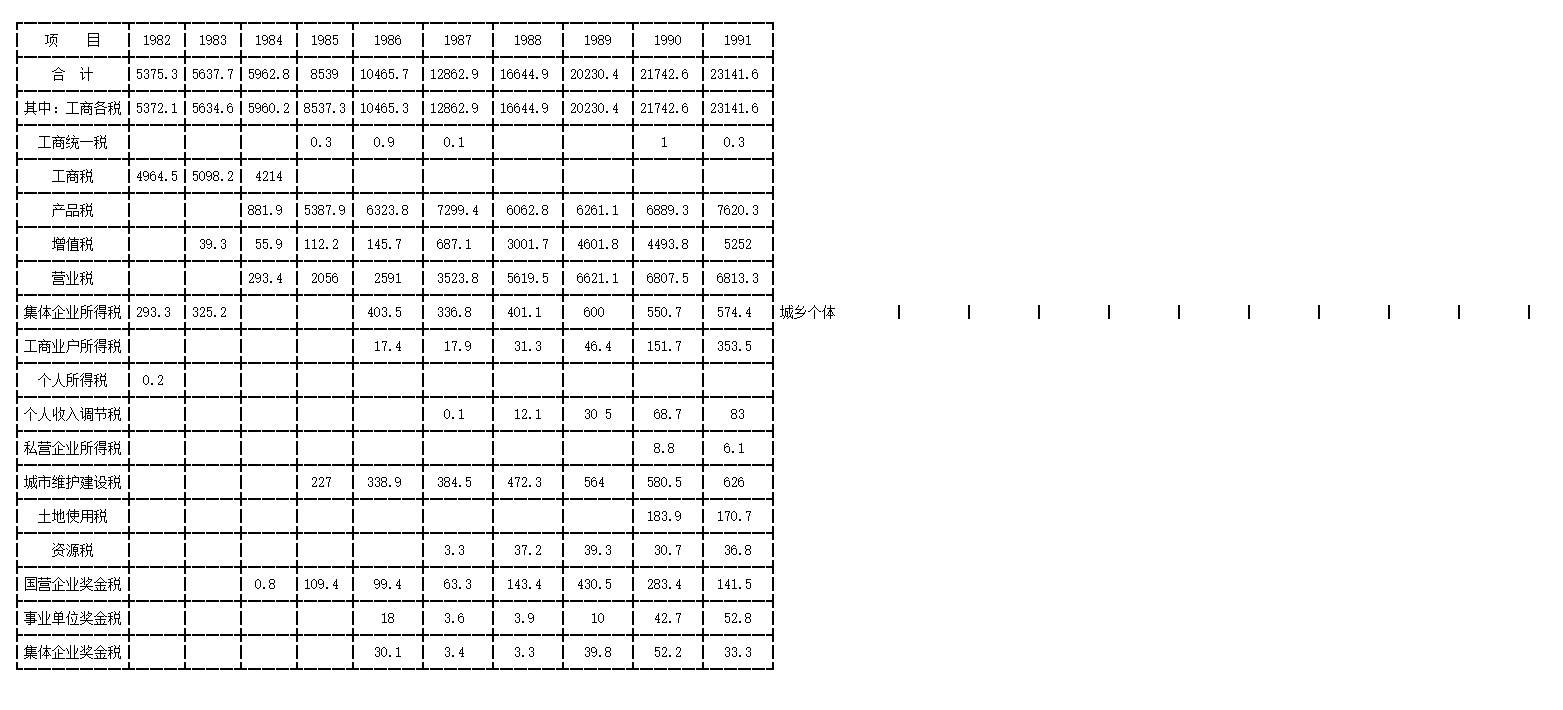
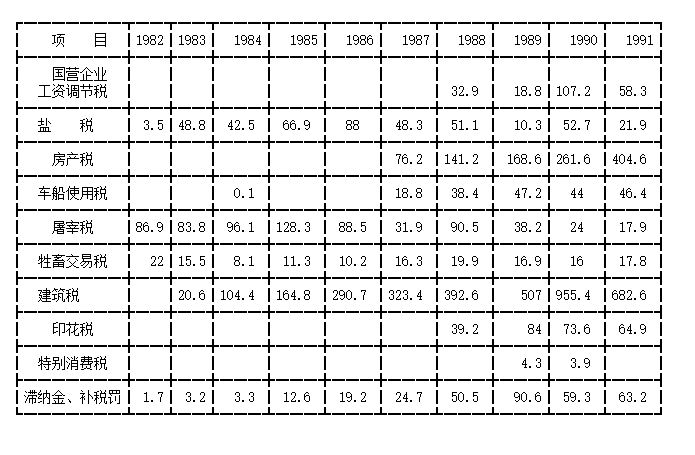
1982~1991年工商税收入情况
续上表
注:1982~1985年合计数减工商各税数的余额为其它收入
1992~1995年工商税收入情况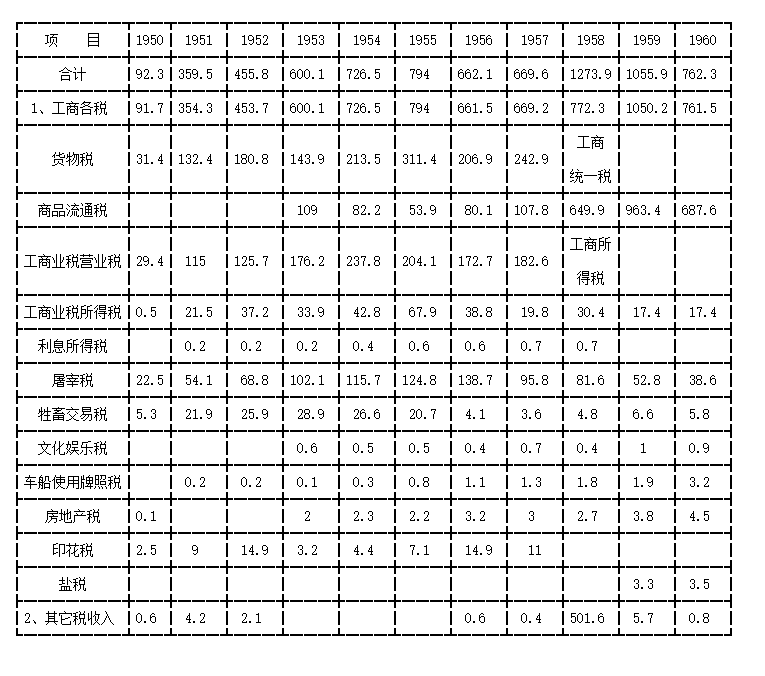
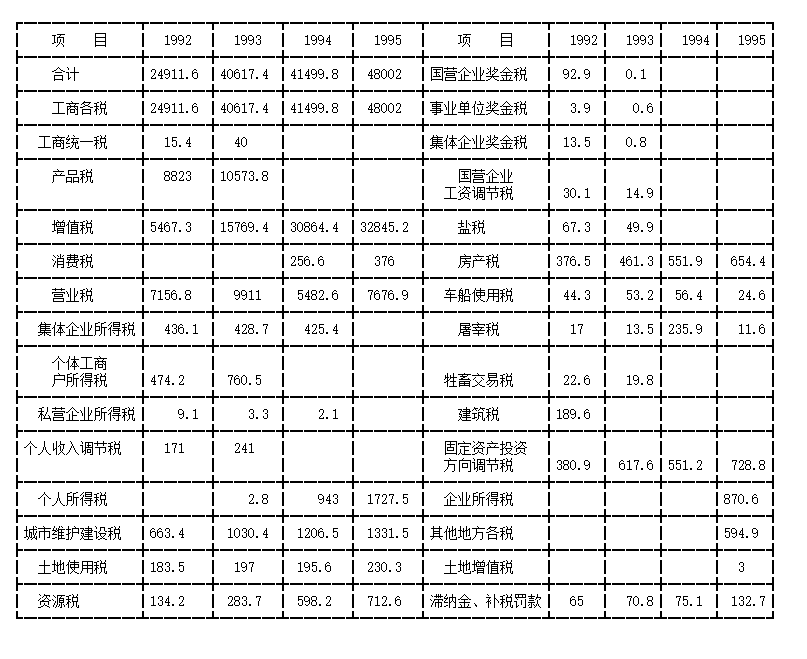
第二章 减免 促产
第一节 税收照顾
少数民族贫困山区税收照顾
1950年,对少数民族聚居地区(山区),采取宣传税收政策,但不急于征税的方针。1951年对农民自产的酒、竹木、食油、猪肉等自食自用或在少数民族地区间交易,给予免税照顾。1953年广西制定《对少数民族纳税照顾的减免规定》,对少数民族贫困地区 (含与汉族杂居在内地区) ,经专署批准后,给予免征生猪屠宰税、自饮家酿酒商品流通税和牲畜交易税等税收照顾。 当年,金秀瑶族自治区只对县城、三江侗族自治区对古宜、斗江、丹洲3个区征税,其余给予免税照顾。
1957年8月改行划区照顾的办法。1958年初统计,三江、融水、金秀等7个县,划为少数民族一类税收照顾区(全免)的共26个区(缺金秀),139个小乡加1个村(屯、小社);划为二类税收照顾区只征屠宰税、酒、油、糖税的共28个区(缺金秀) 中的119个小乡加2个村(或农业合作社)。1963年以后,税收照顾区曾作过小调整。
1994年实行新税制,原定的少数民族税收照顾继续执行。新增的税种按:第一类税收照顾区的乡村和居民(含干部职工),在照顾区内的商业经营者只征收增值税,其余免税。第二类税收照顾区的乡村和居民,在照顾区内工业用植物油、糖、商业经营只征收增值税,酒征收消费税,其余免税。1995年,一类税收照顾共30个乡(缺金秀) 的434个村(屯)。二类税收照顾共24个乡(缺金秀)的122个村(屯)。
企业税收减免
1979年以后,国家为扶持生产,搞活工业经济,对企业税收实行若干照顾政策。主要有:
减、免税1981年共减免72.3万元,其中工商税62.5万元,所得税9.8万元。1986年12月,自治区人民政府制定《关于搞活工业经济的若干规定》后,财政厅随即就税收问题作出若干规定。1988年,经企业申请,税务部门调查,报经批准共减免382.6万元,其中集体企业所得税211.4万元(当年新批减免51.5万元) ,占工商各税减免总数55.25%;减免产品税97.5万元,占总数25.48%。
随着生产的发展,企业加大技术改造,经批准给予企业减免税的数额逐年增加。1993年减免税收1064.1万元,为1988年的1.78倍;减免税额较多的为营业税(422.7万元),占减免总数39.72%;集体企业所得税(379.6万元) 占35.67%;增值税(28.9万元)占15.33%。按减免的项目分:新办企业减免66万元,占总数6.2%;企业临时经营困难减免296.7万元,占总数27.88%;给予机糖、电力等减免678.6万元,占总数63.77%。1995年共减免107.1万元。
以税还贷 为支持企业技术改造,1983年起,经企业申请,税务部门核查,报经政府批准,给予企业用应交税款偿还银行贷款的照顾,当年给予此项照顾的企业共7户,以税还款7.3万元,其中用工商税还款5万元,所得税还款2.3万元。
1986年以后, 以税还贷数额上升。 1987年,给予以税还贷的企业共36户,贷款总金额17514.7万元,以税还贷876.5万元,其中以产品税归还贷款846.3万元。1990年,贷款总金额59358.7万元, 比1987年多2.39倍;还款税额1264万元,其中以产品税还贷854.9万元,电力企业增值税还贷389万元。1993年以税还贷2432万元,其中以增值税还贷1616.3万元,产品税758.3万元。 1994年后不再给此项照顾。
第二节 促产
1962年以后,在组织收入的同时,扶助过企业与农民发展生产,坚持时间长、成效大的主要有:
促产周转金
1979年,自治区税务局拨给来宾县税务局6万元、融安县税务局5万元支农周转金,通过短期贷款形式,帮助一些乡镇企业解决生产资金困难。1985年自治区税务局从区投资公司借款, 给柳州税务部门240万元,作扶持集体企业发展生产周转金.至1993年止,共扶持38户集体企业,贷款总额231.2万元。
据税务部门测算,1992年上半年税务部门支持生产周转金共6个项目,新增产值(或销售额) 9.6万元,税收增加1.78万元;下半年支持17个项目,新增产值689万元,税收增加85万元。 1993年上半年共扶持14个项目,新增产值比上年同期增长19.8倍,税收增长22倍;下半年180个项目(件) ,新增产值为上年同期36.43%,税款征收为28.19%。1994年停止此项业务。
培养重点税源
柳州地区长期抓的项目为蔗糖,1990年新发展的项目为烤烟。
蔗糖 1962年以后, 来宾、鹿寨县税务部门,帮助土糖地区以小机榨取代畜力榨。1976年以后,来宾、鹿寨、忻城、武宣、象州等县兴建机糖厂,税务部门组织干部到生产队,发动群众扩种甘蔗。 1978年全地区甘蔗种植面积比1970年增长1.85倍,产量增长1.2倍,糖课税量(含土糖)增长1.52倍,税款增长1.46倍。
1979年以后,地区境内各机糖厂进行扩建。为使机糖厂有充足的原料蔗供应,税务部门参与甘蔗生产、组织调运入厂等工作。1987年,全地区甘蔗种植面积比1978年增长65.94%,总产量增长3.17倍, 糖课税量增长2.72倍,增收税款733万元。1992年下半年,税务部门发展甘蔗的项目共16项, 据税务部门测算,当年全地区新增工业产值1441.6万元,税收增加345.65万元,占糖产品税征收总数的11.22%。1995年来宾税务机关有23个促产联系点,工作人员32人, 为联系的点调剂蔗种200吨,帮助蔗农联系生产资金13万元,当年,来宾国税机关税收首次突破1亿元(11034万元)。
烤烟 1966年, 三江县税务机关引进陆川冬烤烟给生产队试种成功。来宾县税务局出资5600元。从福建请烤烟师傅到县指导,后因“文化大革命”运动,税务干部未能坚持促产,加上烤烟技术跟不上、计划收购价格低等等原因,未能继续种植。1988年鹿寨县被广西列为烤烟生产基地后,各税务所除搞好联系点的生产外,还配合有关部门加强促产工作,当年春烤烟种植成功, 农民增加收入17.5万元,税收收入6.8万元。1992年,种植春烤烟的有鹿寨、忻城、武宣、三江、象州、来宾、融安、融水等8个县,总面积300公顷,其中武宣县种植数占36.27%、鹿寨县占28.66%,全地区烤烟叶税收389万元,其中鹿寨县196万元,占总数50.39%,平均每亩烤烟叶税款151.4元;三江县75万元,平均每亩烟叶税款162.3元。1993年以后,一些地方原来种植烤烟的田地改种甘蔗,烤烟种植面积下降,1995年征收税款仅2.9万元。
第三章 管理
第一节 机构
税 厂
清代,柳州府属设有怀远县(今三江县)收杂小税的税厂,民国初仍保留。民国16年撤销。
厘金征收卡
清咸丰八年(1858) ,广西开征厘金。同治三年(1864) ,柳州设征收卡。光绪二十九年(1903) ,柳州府城设征收卡2处,长安、古宜各设1处。武宣(时属浔州府)洪水河设卡1处。光绪三十年(1904)取消厘金,改办百货统税,厘金机构改为百货统税机构。
统税局(卡)
宣统二年(1910) ,柳州府统税机构有:柳州统税局,柳州上、下关稽征分卡;长安(今融安县) 、古宜(三江县)统税卡。浔州府属统税机构有:洪水(武宣县)统税卡。民国初期,仍承袭清制,因统税卡兼办盐税,后改为统税征收局。民国4年(1915) 统税机构有:柳州统税征收局,下设上关分卡;长安、古宜、洪水统税兼盐务征收局。15年,洪水局改为卡 (仍属浔州) ,古宜局裁并入长安局。16年洪水卡撤销,柳州统税局增设谷埠分卡。20年长安局增设东圩分卡。22年撤销谷埠、东圩分卡。23年取消统税,机构全部裁撤。
柳州区禁烟局(禁烟督察局)
民国13年广西军事当局在柳州设禁烟局,征收禁烟 (鸦片) 罚金。15年改称禁烟督察局(管辖雒容、来宾、迁江、融县、象县、三江等9个县),下设长安分局(辖三江县林溪、富禄检查分所、融县检查分所) 。另有武宣检查分局(属梧州局);中渡、榴江分局(属桂林局)。各分局下有雅窑、榴江、鹿寨、三江等检查分所。20年复改为禁烟局。24年柳州禁烟局下设柳州、富禄分局和石龙、大塘、三防、三江门、古宜等禁烟检查所。另南宁区局下设迁江检查所。29年6月,禁止运销鸦片,禁烟局、所撤销。
营业税征收机构
民国23年设柳州营业税局。 24年改为柳州区税捐稽征局,由局派1人任稽征专员常驻征收的县有:融县、雒容、中渡、三江等6个县;属其它区局派人直接办理的有:迁江(属武鸣区);武宣、象县、来宾(属浔州区);榴江(属平乐区);忻城(属庆远区)。27年7月以后,在派员直接办理征收的县设立稽征分局。29年融县税捐稽征分局升格为稽征局(辖融县、罗城、三江、百寿、龙胜等县) ,30年复改为分局。31年营业税由直接税征收机构接办,税捐稽征局、 分局裁撤。35年,营业税由各县市税捐稽征处代征。38年1月改为省税后复设柳州区营业税局,下设长安查征所。38年改为柳州区税捐稽征局(辖象县、来宾、迁江、忻城、雒容、中渡、榴江等县),下设榴江分局。另设融县区税捐稽征局(辖融县、三江等4个县)。武宣县隶属贵县区局,金秀隶属平乐区局。
印花烟酒局
民国4年11月, 广西成立烟酒公卖总局,征收公卖费。全省划为6个区,柳州属第4区,设烟酒公卖分局,下设柳州分栈。15年改称第4区印花烟酒局,辖雒容、融县、象县、三江、迁江、来宾等9个县。下设宜山分驻所,忻城县为其征管区。另武宣属第2区,中渡、榴江县属第3区(桂林)管征。23年取消商包,印花烟酒征收机构撤消,业务由各营业税局兼办。
饷捐局(卡)
民国16年广西征收百货饷捐,由统税局、卡兼办。23年撤裁统税机构时,柳州区内设长安饷捐分局,分局下设古宜饷捐分卡(分卡于24年裁撤)。29年,柳州设饷捐卡,30年改为柳州饷捐局。31年停征百货饷捐,机构撤销。
货物税征收机构
民国26年设柳州税务分所,接管矿税、烟酒税等。28年改为税务分局,未设税务分局的县,仍由税捐稽征局代征。30年增设长安税务分局(辖融县、三江、罗城、百寿、龙胜县)和鹿寨税务分局。32年直接税局与广西税务局合并改组。柳州区内有:柳江税务分局,下设雒容、榴江、中渡等4个县办公处;融县分局,下设三江等4个县办公处。象县、武宣办公处属桂平分局;迁江、忻城办公处属宜山分局;来宾办公处属贵县分局。34年,在柳州设立广西货物税局柳江分局, 下设雒容、 融县、三江、忻城、榴江、中渡、金秀设治局等16个办公(事)处。迁江、来宾、象县、武宣县办公处属贵县分局。37年与直接税机构合并。
直接税征收机构
民国29年设柳州所得税办事处,30年改为广西直接税局柳州分局,下设宜山、长安查征所。办理所得税、过分利得税、遗产税、印花税征收。31年接办营业税。32年,柳州分局下设鹿寨、运江、石龙、迁江、大湾等查征所;融县成立分局,下设融县、三江等查征所。另有武宣查征所(属浔州分局),忻城查征所(属宜山分局)。34年根据税源情况调整机构。柳州分局下设鹿寨、融县、石龙等6个查征所。武宣查征所属贵县分局。37年与货物税机构合并。
柳州盐务分(支)局
民国15年设柳州验缉厂。20年裁撤榷运局后撤销。29年设柳州盐务分局,行盐区域为柳江、雒容、榴江、中渡、融县、三江等11个县。来宾、迁江、武宣、象县属西江盐务分局;忻城属宜山盐务分局。37年4月柳州盐务分局改为局。
柳州国税稽征局
民国37年8月设立。 办理货物税、矿税、国产烟酒类税、所得税、印花税、遗产税等。榴江、雒容、中渡、融县、三江、来宾等县设稽征所。38年8月改为柳州国税局,下设3个稽征所。
柳州(宜山)地(专)区税务局
1950年3月设立柳州专署税务局。1952年8月撤销柳州专员公署后,并入宜山专员公署税务局。 1956年6月,宜山专署税务局与财政科合并为宜山专署财政局。1958年宜山专署迁至柳州后改称柳州专署财政局。
1961年9月, 财政、税务机构分设,柳州专署税务局重新成立。1967年“文化大革命”初期,专署税务局被群众组织“夺权”。1968年成立柳州专区财税革命领导小组。1969年11月,财税革命领导小组与银行合并为财税金融革命领导小组。1972年改称财政税务局,1973年9月称财政局。1979年3月,财政、税务再次分设;设柳州地区税务局。
1994年10月,税务局一分为二,设柳州地区国家税务局和柳州地区地方税务局。1995年,国家税务局内设办公室、人事科、教育科、计划财务科、征管科,所得税科、流转税科、调研科、监察科、稽查分局。地方税局内设办公室、人教科、税政一、二科、征管科、计会科、监察科、稽征分局。
民国29年,各县设县税征收处(35年改为税捐稽征处)。37年除融县外,其余稽征处撤销。1949年12月~1994年,各县(市)相位设立税务局和乡镇税务所。1995年全地区有乡镇税务所138个。
第二节 征收管理
税务登记
1956年以前,工商企业开业时一般能到税务机关登记。1962年以后,集市贸易逐渐放开,个体商贩增加, 税务登记工作较正常。1964年,办理税务登记169户,占82.84%。1982年贯彻《税务征管办法》后,税务登记工作正常进行。1986年,已换发税务登记证的17862户,占总纳税户87.29%。1992年共有纳税户39542户,已换领税务登记证37216户,占总数94.12%; 在换发税务登记证中,查出漏管户2326户,占总户数5.88%。1995年,向国税系统领取税务登记证的有32213户,其中国有企业989户、集体企业1653户、私营企业90户,个体经营29436户、 联营企业12户、股份制企业11户、外商投资企业14户,华侨及港、澳、台投资企业2户。纳税鉴定
1986年,全地区应修订纳税鉴定的2483户。已修订2427户,占总数97.74%,其中,国有企业应修订1023户,已修订1006户,占总数98.34%。应修订的集体企业1460户,已修订1421户,占总数97.32%。
城镇中账证不全的集体企业和个体工商业户,采取定额、定期定额等征收方法,不另作纳税鉴定。1985年以后,一些个体户营业发展较快,税务部门根据企业经营情况,扩大建账户。1986年,全地区已建帐的有私营、个体1680户,占个体征税总户数10.31%,其中,建复式账的29户;建单式账的1651户,占建账总户数98.27%;另建粘贴簿1105户,占总户数678%。 1993年建账户43户,确定为查账征收的34户,上述查账征收户经营项目较少,一般不发给纳税鉴定。
纳税申报
城镇中账证健全的查账征税户,应按税法规定的时间向税务机构报送有关纳税资料和纳税申报表。 征收机关按申报的项目计算征税, 在执行中,也常有一些企业未能按时报交。1986年, 全地区共有纳税户14603户,进行纳税申报的9933户。占总数68.02%。按经济性质分,国有企业100%、集体企业98.77%进行申报;个体工商户进行纳税申报的7471户。
农村代征人员较强的地方, 一些经常性的纳税项目如杀猪, 不少交税人能到代征单位(一般为生产大队或行政村干部)进行登记或交税。
发货票管理
印制 1950年秋,柳州专区在融县长安镇的大、中行业试行统一的发票制度,1951年推行到较大集镇。除国营企业、供销合作企业可自行印制发票外,其余企业由县税务局统一印制,企业向税务机关申请领用。一时未能统一印制发票地区,企业持发票到税务部门加盖税务机关印戳。
1977年12月,广西区对营业票据实行全区统一管理。1986年《全国发票管理暂行办法》颁布,1987年起,对可以自行印制发票的企业,经批准后,到指定的印刷厂印制新发票,其余企业到当地税务机关上缴旧票,换领新票。1992年全地区经税务机关批准后,国营企业自行印制的普通发票1120.24万份; 1993年印制613.13万份;1995年印制241.3万份。1992年税务机关统一印制的发货票147.48万份,1993年印1342.57万份。
使用 1992年,除国营企业外,其它经济成份的企业共向税务机关购买发货票540.53万份,其中个体经营户购买237.05万份,占总购买数43.86%;1995年向国税系统购买638.4万份,其中增值税发货票7.5万份,占总购买数1.17%。
1992年全地区企业共填用发货票568.23万份, 其中个体户填用58万份,占总数10.21%; 1995年共填用724.1万份,其中增值税发票8.5万份,占总数1.17%。同期,因更换发票种类而不再使用以及其它原因, 经领导机关批准核销数分别为:155.84万份和115.6万份。
发货票检查 1986年,全地区对3331户企业的发货票领购、填用、结存情况进行检查,检查户数占应清查户数的58.15%。有96户违章,共处以罚款2.6万元。
1992年,对8880户工商企业的发货票进行检查,检查面92.14%,其中检查个体户6982户, 检查面93.07%。1993年共检查11234户,检查面89.31%,其中检查个体户8542户,检查面89.92%。两年中发现违章发货票4620份,其中个体户1917份,占总数41.49%。发货票违章内容:丢失2477份,占违章发票总数53.61%;涂改、撕毁212份,占总数4.59%;转借、代开125份,占总数2.71%;金额大头小尾108份,占2.34%。共处罚违章户589户,其中个体户426户, 占处罚户72.33%;共罚款20.63万元,其中个体户11.42万元,占罚款总数55.36%。
1995年国税系统抓增值税专用发票按月结报工作。全地区审定一般纳税人1106户,其中工业422户, 商业684户;能按月结报的987户,工业企业382户,商业605户,占总数89.24%。 经税务机关稽核: 核增销项税额179.95万元,核减进项税额402万元,总计核增税额581.95万元。
第三节 纳税检查
1954~1956年,私营商贩较多,税务机关不定期对他们进行税收检查。1957年至1961年后,财政税务机构合并,以及1959年基层税务所并入公社财务室,管征力量削弱,检查工作基本停止。1962年,加强税收征管力量,对查账征收户进行所得税汇算清交时,结合检查其它工商税收,每年进行1~2次。农村税收检查,一般每年进行一次。1985年,国家统一布置税收、物价、财务大检查,全地区共组织131个检查组,参加检查组的税务人员582人,占税务干部总数49.8%, 当年进行自查的工商业户5739户,占纳税总户数41.56%;自报有漏欠税的3270户, 占自查总户数56.98%。漏欠各种税款593.15万元。检查组重点检查3024户,占总户数21.9%,发现有偷漏税2207户,占重点检查总户72.98%,应补税(含罚金、滞纳金) 485.9万元。业户自查偷漏和税务重点检查发现偷漏税共1079.01万元,其中工商各税偷漏欠税582.63万元,占总数54%。工商各税偷漏税大项为:产品税200.32万元,占偷漏工商税34.38%;营业税207.34万元,占35.59%;集体企业所得税117.51万元,占20.17%。
1986年以后国家每年都布置进行一次税收大检查。1988年自查5554户,占总户数23%,自报有偷漏821户,247.5万元;税务机关重点检查5076户。1994年自查10118户,自查面占41.6%,自报有偷漏欠税2187户,135万元;重点检查2922户,重点检查面占12%,发现偷漏欠税1835户,1072.4万元。